
加息窗口前移,鹰派指引不足——日本央行9月议息会议解读
2026-09-23 · dlpszdq.com
专栏机构/大公国际(国际合作部|赵红静) 2026年9月18日,日本央行将基准政策利率上调25个基点至1.25%,该政策利率达到1995年以来最高水平。时隔仅3个月的再次紧缩,标志着加息窗口显著前移,亦推动政策利率越过名义中性利率估值区间的下限、正式进入该区间。然而,内部投票分歧与克制的前瞻指引削弱了连续紧缩预期,市场普遍解读为“偏鸽加息”。本轮加息由输入型
专栏机构/大公国际(国际合作部|赵红静)
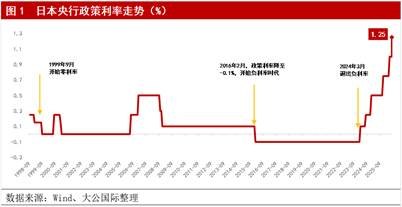
2026年9月18日,日本央行将基准政策利率上调25个基点至1.25%,该政策利率达到1995年以来最高水平。时隔仅3个月的再次紧缩,标志着加息窗口显著前移,亦推动政策利率越过名义中性利率估值区间的下限、正式进入该区间。然而,内部投票分歧与克制的前瞻指引削弱了连续紧缩预期,市场普遍解读为“偏鸽加息”。本轮加息由输入型通胀深化、企业定价转向、薪资-物价正循环初现及汇率极端贬值倒逼等因素共同驱动。决议落地后,日本国内资本市场整体呈“鹰派预期落空”的交易特征:日元不升反跌,国债收益率曲线呈“短端回落、超长端冲高”的陡峭化形态,股指则在汇率贬值与银行净息差走阔提振下逆势收涨。实体层面,融资成本上移将加速部分非制造业及“僵尸企业”破产出清,超七成浮动利率房贷重估时集中释放的月供压力,将对消费形成隐性制约;财政层面,存量巨额债务的高利率敏感性加速兑现,“财政主导”风险构成央行后续加息的硬约束;全球层面,美日高利差维系使日元套息交易并未重演即期平仓踩踏,但美、日、欧三大央行罕见同步收紧,正通过资产估值重塑、借贷成本上升以及资金回流加剧新兴市场脆弱性三条路径释放外溢冲击。
关键词 :日本央行;加息;财政主导;日元套息交易
一、日本央行加息窗口明显前移,但预期指引维持克制
2026年9月18日,日本央行在为期两天的货币政策会议结束后宣布,将作为政策利率的无担保隔夜拆借利率目标上调25个基点,由1.00%升至1.25%。这是继2026年6月将基准利率提升至1.00%后,日本央行年内第二次收紧货币政策,将政策利率推升至1995年以来的最高水平。
在货币政策正常化进程中,本次决议打破了此前约半年调整一次的既有节奏,呈现出加息窗口的主动前移。回顾2024年3月解除负利率以来的政策路径,日本央行曾经历2024年7月、2025年1月、2025年12月与2026年6月的逐步上调,除个别窗口外,整体呈现约半年调整一次的审慎试探模式。尽管日本央行在2026年7月会议上按兵不动以观察市场消化情况,但时隔仅3个月便再次加息,反映出决策层在防范二次通胀风险上的紧迫感显著增强,操作框架正由被动渐进观察转向更频繁的数据依赖型调整。
然而,政策落地的“加速”姿态与预期指引的“克制”信号之间存在明显落差,市场随之出现“鹰派预期落空”的表现。本次会议前,金融市场已基本上将25个基点的加息完全定价,隔夜指数互换(OIS)数据显示市场判断加息概率高达99%。但日本央行未能提供超出市场预期的紧缩信号: 其一,投票结构暴露内部分歧。 决议以7比2通过,投下反对票的浅田统一郎与佐藤绫野均由高市早苗政府提名,带有鲜明的“再通胀”与积极财政理念,主张经济与物价尚未实质性加速,不应在现阶段加息,这向市场表明决策层并非一致鹰派,后续加息面临政界与内部鸽派的实质性牵制。 其二,前瞻指引措辞与7月声明变化有限。 央行虽表示将继续上调利率、调整宽松程度,但未释放明显更鹰派的信号。这一克制姿态有其内在逻辑:央行估算的名义中性利率区间为1.1%至2.5%,基准利率升至1.25%标志着政策正式突破中性利率下限,正常化进程由早期的“解除非常规宽松”阶段,跨入“限制性紧缩测试”阶段。正因利率进入敏感区间,央行选择在行动加速与预期管理之间构筑防火墙,植田和男刻意避免预设固定加息路径,强调逐次验证,力求在引导通胀预期降温的同时避免触发金融市场过度收紧。 其三,央行同时强调加息后金融环境仍将维持宽松 ,进一步弱化紧缩姿态。三重因素叠加,市场由此将本次决议解读为紧缩力度可能不及预期。
二、本次加速收紧的核心驱动逻辑:遏制通胀超调的内生压力与外部倒逼
(一)生产端成本输入与企业定价转向推升通胀超调风险
企业端成本传导机制的转变,构成本次日本央行加速推进加息的核心微观动力。2026年以来,中东局势持续升级推高国际原油价格,叠加日元汇率在低位震荡,外部输入型通胀压力深度向国内渗透。2026年8月,以日元计价的进口物价指数同比大幅上涨24.8%,进而推动企业物价指数(PPI)同比上涨7.6%,连续3个月保持在7%以上的高位运行。
不同于长期通缩时期企业通过压缩利润、内部削减来吸收成本冲击,当前日本企业的定价行为已发生转变,“主动提价传导成本”成为驱动本轮通胀的突出特征。纳入统计的23类商品价格同比全部上涨,其中有色金属、信息通信设备价格分别上涨43.3%和19.5%,石油和煤炭制品价格上涨14.7%。生产端压力迅速向消费端商品与服务蔓延,企业调价周期缩短且扩散范围扩大,使得核心物价在剔除政府财政临时性公用事业补贴后,面临持续突破2%目标的风险,迫使央行采取预防性紧缩操作。
(二)薪资-物价正向循环初现与服务业通胀韧性
劳动力市场的结构性供求短缺驱动了内生性薪资循环,为央行加息提供了基本面支撑。在2026年“春斗”薪资谈判超预期成果的逐步落地支撑下,劳动者收入出现实质性好转。日本厚生劳动省数据显示,2026年7月日本名义工资同比增长4.7%,创1997年1月以来的单月最高纪录;扣除通胀扰动后的实际工资同比上涨2.4%,实现连续7个月的正向增长,创2021年5月以来的最高增速。
实际工资的实质性修复改善了居民部门的消费承受能力,并推动服务业价格形成机制发生转变。不同于2022至2023年单纯由能源大宗商品驱动的成本推动型通胀,当前IT信息技术、交通运输、餐饮住宿及现代物流等劳动密集型行业能够相对顺畅地将上涨的用工成本转嫁至零售终端,服务业物价呈现内生粘性。这种薪资与物价的良性互动,向决策层证实基础通胀已在2%目标水平附近初步形成自我维持能力,从而赋予央行抬升资金成本以平抑经济过热的宏观合理性。
(三)汇率极端贬值倒逼与国际政策协调压力
汇率层面的严峻挑战将货币决策推至宏观防线前沿。2026年7月下旬,美元兑日元汇率一度突破163.99,创近四十年来历史新低。面对日元失控贬值对国内生活成本的侵蚀,日本政府于7月30日至8月26日期间展开高强度汇市干预,动用外汇平衡资金15.4万亿日元,创下单月干预规模极值,2026年累计干预规模攀升至约27万亿日元。7月31日的干预行动获得美国支持与协同参与,成为美日自1998年以来首次联合开展日元买入干预。
单纯依靠外汇储备资产的单向干预难以克服由宏观利差主导的基本面引力。美日联合干预初期,美元兑日元汇率虽阶段性回落至155.23,但伴随美联储紧缩预期升温,迅速反弹至158上方,并在8月底再度升破160关口,呈现典型的“脉冲式反弹后回归利差逻辑”特征。
在国际政策协调维度,美国方面的政策诉求对日本央行构成了外部约束。一方面,日元深度贬值赋予日本跨国企业海外出口品过度的汇率价格优势,客观上弱化了美国加征贸易关税的政策效果,加剧了双边贸易摩擦风险;另一方面,日本作为美国国债最大的海外持有国,若为筹集干预所需美元而持续抛售美债外储,将直接推高美债长端收益率,增加美国政府的再融资成本与企业借贷利率。美国财政部长贝森特多次公开敦促日本当局通过紧缩货币手段维护汇率秩序。在此约束下,通过提高本土基准利率来收敛名义利差,成为日本央行兼顾汇率稳定与国际政策平衡的合意选项。
股票市场方面,汇率贬值与净息差走阔共振支撑指数逆势走强。 决议出炉后日经225指数盘中涨幅一度扩大至2%并触及65,416点阶段新高,最终收盘上涨1.38%报65,018.95点。股市走强受到三重动能协同支撑:一是隔夜海外AI与半导体产业链情绪催化,带动芯片核心权重股早盘冲高;二是鸽派加息落地促使日元汇率贬至157关口附近,迅速消除了以汽车为代表的出口制造业盈利受损隐忧;三是政策利率抬升直接提振了大型商业银行的存贷净息差预期,金融与出口板块合力驱动了股指估值扩张。
债券市场方面,曲线呈现“短端回落、超长端冲高”的陡峭化分化。 决议出炉后,国债市场并未简单顺应加息而全线上行,各期限走势显著分化。一方面,短端国债充分消化鹰派预期落空,2年期和5年期收益率在投票分歧与克制前瞻指引下分别下跌2.5个基点和3.0个基点;另一方面,长端与超长端国债共同受到通胀溢价与缩表供给的向上拉扯,基准10年期国债收益率决议后自早盘低位反弹、全天跌幅显著收窄至1.5个基点(收报2.975%),而40年期国债收益率则抹去全部跌幅,逆势拉升2.0个基点至4.135%,直观反映出市场对长期二次通胀与供求失衡的深层担忧。
外汇市场方面,鸽派加息兑现与利差约束致日元逆势走弱。 加息25个基点落地后日元不升反降,美元兑日元短线拉升至157.14至157.33区间,呈现典型的“利好出尽”特征。这一逆向走势源于两方面因素:其一,加息已被市场提前充分消化,加之前瞻指引强调金融环境维持宽松以及投票分歧暴露出决策层内部阻力,直接削弱了市场对后续连续紧缩的预期溢价;其二,美日利差仍维持在250至275个基点高位,套息交易资金持续外流的底层逻辑未改。
(二)实体经济冲击:企业加速出清与房贷重估延迟释放的内需压力
政策利率升至1.25%,进入限制性测试区间,正对日本企业与住户部门形成显著的资产负债表挤压。企业端,在上游企业物价(8月PPI达7.6%)与刚性用工成本的双重夹击下,借贷利息攀升直接击穿了非制造业中小企业的微薄现金流,依赖政策贴息贷款维系的存量“僵尸企业”利息覆盖倍数逼近实质性覆盖失效的临界点。东京商工调查(TSR)数据显示,2026年上半年日本负债额超1,000万日元破产企业达5,346家(同比增7.1%),时隔12年再度半年度突破5,000家并刷新同期新高。居民端压力则具有延迟性。日本超70%的存量房贷为浮动利率,虽受“五年规则”约束、月供调整周期被延长,但利息占比上升挤压本金偿还,接连加息的累积效应将在重估时集中释放。这意味着“春斗”加薪对消费的提振,可能在2029年前后被延迟爆发的月供跳升部分抵消,对尚不稳固的“薪资-物价-消费”内生循环构成中长期隐性制约。
(三)主权债务敏感性与“财政主导”困境
存量债务的高利率敏感性正在兑现,利率中枢上移实质性挤压财政预算空间。2025年政府债务占GDP的比重已高达约230%,2026财年预算仍计划发行29.6万亿日元新增国债,债务还本付息支出已膨胀至创纪录的31.2万亿日元。根据日本财务省此前测算,国债收益率若出现1%的平行整体上移,政府每年债务偿还成本将激增8.7至10万亿日元。伴随10年期国债收益率在2026年9月初突破3.02%、创1996年9月以来新高,这一利率敏感性正全面转化为现实的财政负担。新发国债与到期滚动置换国债的成本大幅上移,直接挤占政府在资本性支出、社保与绿色转型等关键领域的自由预算空间。
2027财年偿债成本将加速暴露,“财政主导”构筑货币紧缩的硬约束。日本财务省2027财年概算要求测算显示,基于国债假设利率上调至3.8%,政府债务偿还成本将同比剧增17.1%至创纪录的36.6万亿日元,为近20年最大增幅,其中纯利息支出便高达约16.59万亿日元,占比约45%。这一预测揭示出日本宏观决策正步入典型的“财政主导”困境:央行收紧货币推高利率,将以非线性速度加剧主权资产负债表的还本付息约束,从而急剧放大来自财政当局与政界的政治阻力;财政成本的不可持续性,构成了日本央行无法将终端利率推向深度限制性区间的最坚硬制度性约束。
(四)全球流动性传导与三大央行“同步”紧缩外溢
尽管本次加息将政策利率推升至1.25%,但由于美日利差仍处高位,叠加温和的前瞻指引消除了日元单边急升预期,金融市场并未重演2024年7月日本央行加息引发的日元套息交易平仓踩踏。中长期来看,加息对全球流动性的冲击体现为日元融资成本中枢系统性上移所引发的深层结构性外溢:一方面,据国际清算银行(BIS)统计,截至2026年一季度末,全球跨境外币借贷中的日元借款存量已攀升至创纪录的360万亿日元(约2.35万亿美元),达到近三十年来的最高水平。这一庞大的跨境低息负债存量作为全球套息交易的核心资金底座,其利率跨入中性区间实质性侵蚀了杠杆头寸的安全边际,为未来外部冲击蓄积了潜在的平仓脆弱性。另一方面,日本长期资金的资产配置正在发生方向性转变。据日本财务省统计,截至2026年8月22日,日本投资者年内累计净卖出海外债券约3万亿日元,为2022年以来同期最大规模;另据美国财政部数据,截至7月底,日本的美债持仓亦较年内2月峰值缩减约1,000亿美元至1.104万亿美元。展望未来,随着日本长端及超长端国债收益率系统性上移,叠加外汇对冲成本高企难降,以人寿保险、信托养老等为代表的日本国内长线资金出海意愿料将持续承压,并可能加速转向本土配置。届时,日本资金或将从全球债券市场的“边际净买方”逐步退场,成为在中长期推高全球无风险利率中枢与期限溢价的深层结构性力量。
美、日、欧三大央行罕见“同步”紧缩,全球金融条件面临共振收紧与估值重塑。 2026年9月17日,美联储将基准利率上调至3.75%~4.00%,欧洲央行此前亦再度加息,叠加日本央行的进一步收紧,全球主要发达经济体货币政策呈现历史罕见的“同步收紧”格局。三大央行相继紧缩对全球资本市场的传导主要通过三条渠道。 其一,资产估值承压触发金融机构被动去杠杆。 利率中枢上移直接压制高估值科技成长板块,并拖累跨资产价格普遍回撤;大型机构持仓净值随之缩水,在风控约束下被迫削减风险敞口,进一步放大市场紧缩效应。 其二,高额债务再融资压力推升借贷成本。 美国、欧洲主要经济体及日本政府均面临庞大的“借新还旧”滚动需求,而央行缩表减少托底买盘导致国债收益率系统性走高,并沿信贷链条传导至跨国企业发债与居民抵押贷款,加重实体经济付息负担。 其三,美元与日元两大核心融资货币同时收紧加剧新兴市场脆弱性。 美联储维持高利率与日本央行加息形成双重收紧效应,促使跨境资本撤出新兴市场、回流主要发达市场,外债偏高、外汇储备不足的经济体同时承受本币贬值与债务展期成本激增的双重冲击。
(本文作者介绍:大公国际作为中国国新控股子公司,成立于1994年,拥有独创的评级方法和评级技术,科研成果丰富。)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
大公国际作为中国国新控股子公司,成立于1994年,拥有独创的评级方法和评级技术,科研成果丰富。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正